Privacy.com バーチャルカード:支払いのプライバシーの仕組み
Table of Contents
バーチャルカードは一つの特定のことをします:加盟店が受け取る番号を変えるだけで、銀行が知る情報は変わりません。 これが全体の仕組みであり、理解することで得られる保護と得られない保護の両方が説明されます。
ほとんどの解説はバーチャルカードを一般的なプライバシーツールとして扱い、技術的な詳細を省略します。この記事ではカードに保存されているもの、なぜ磁気ストライプが弱点なのか、そしてPrivacy.comのカードタイプが実際にどのように動作するかを説明します。
実際の利点は限定的で現実的です:盗まれた番号は発行された加盟店でしか使えないため、泥棒にとって無意味になります。
簡単な答え
| 質問 | 簡単な答え |
|---|---|
| バーチャルカードは何を変える? | 加盟店が保存する番号。実際のカード情報は加盟店に届かない |
| 取引はプライベートか? | いいえ。銀行、ネットワーク、発行者は依然として取引を確認できる |
| 侵害が被害を防ぐのは何か? | 加盟店ロックまたは使い捨て番号で、他の場所では使えない |
| 物理カードの最も弱い部分は? | 暗号化されていない全トラックデータを保存する磁気ストライプ |
| クレジットは積み上がるか? | いいえ。これらはクレジットアカウントではなく、信用調査も行われない |
| Privacy.comの利用資格は? | 米国市民または合法的居住者で18歳以上、米国の銀行または信用組合の当座預金口座を持つ人 |
支払いカードに何があるか
カード非提示取引を認証するのは3つの要素:プライマリアカウント番号、有効期限、検証値です。
| 要素 | 長さ | 出所 |
|---|---|---|
| プライマリアカウント番号(PAN) | 最大19桁 | 発行者。先頭の数字はスキームと銀行を識別 |
| 有効期限 | MM/YY形式の4桁 | 発行者 |
| CVVまたはCVC | 3桁または4桁 | PAN、有効期限、発行者のみが持つキーから導出 |
| カード所有者名 | 最大26文字 | 磁気ストライプのトラック1にのみ表示 |
PANはランダムな文字列ではありません。 最初の数字はスキームを識別し、次の数桁は発行銀行を識別し、残りはアカウントを識別します。この構造により、誰とも連絡せずにカード番号の妥当性をチェックでき、ルーンチェックディジットが一つの数字の入れ替えを検出する理由が説明されます。
CVVはカードが物理的に所持されていたことを証明します。 発行時にのみ有効で、磁気ストライプには保存されていません。だからこそスキマーがストライプをコピーしてもCVVは得られません。
*これらすべてを自分で確認するには、** 磁気ストライプデコーダー&エンコーダー *を使ってください。トラック1とトラック2を解析し、サービスコードの数字をデコードし、結果を再エンコードします。完全にブラウザ上で動作し、支払いカードの全内容を扱うため重要です。
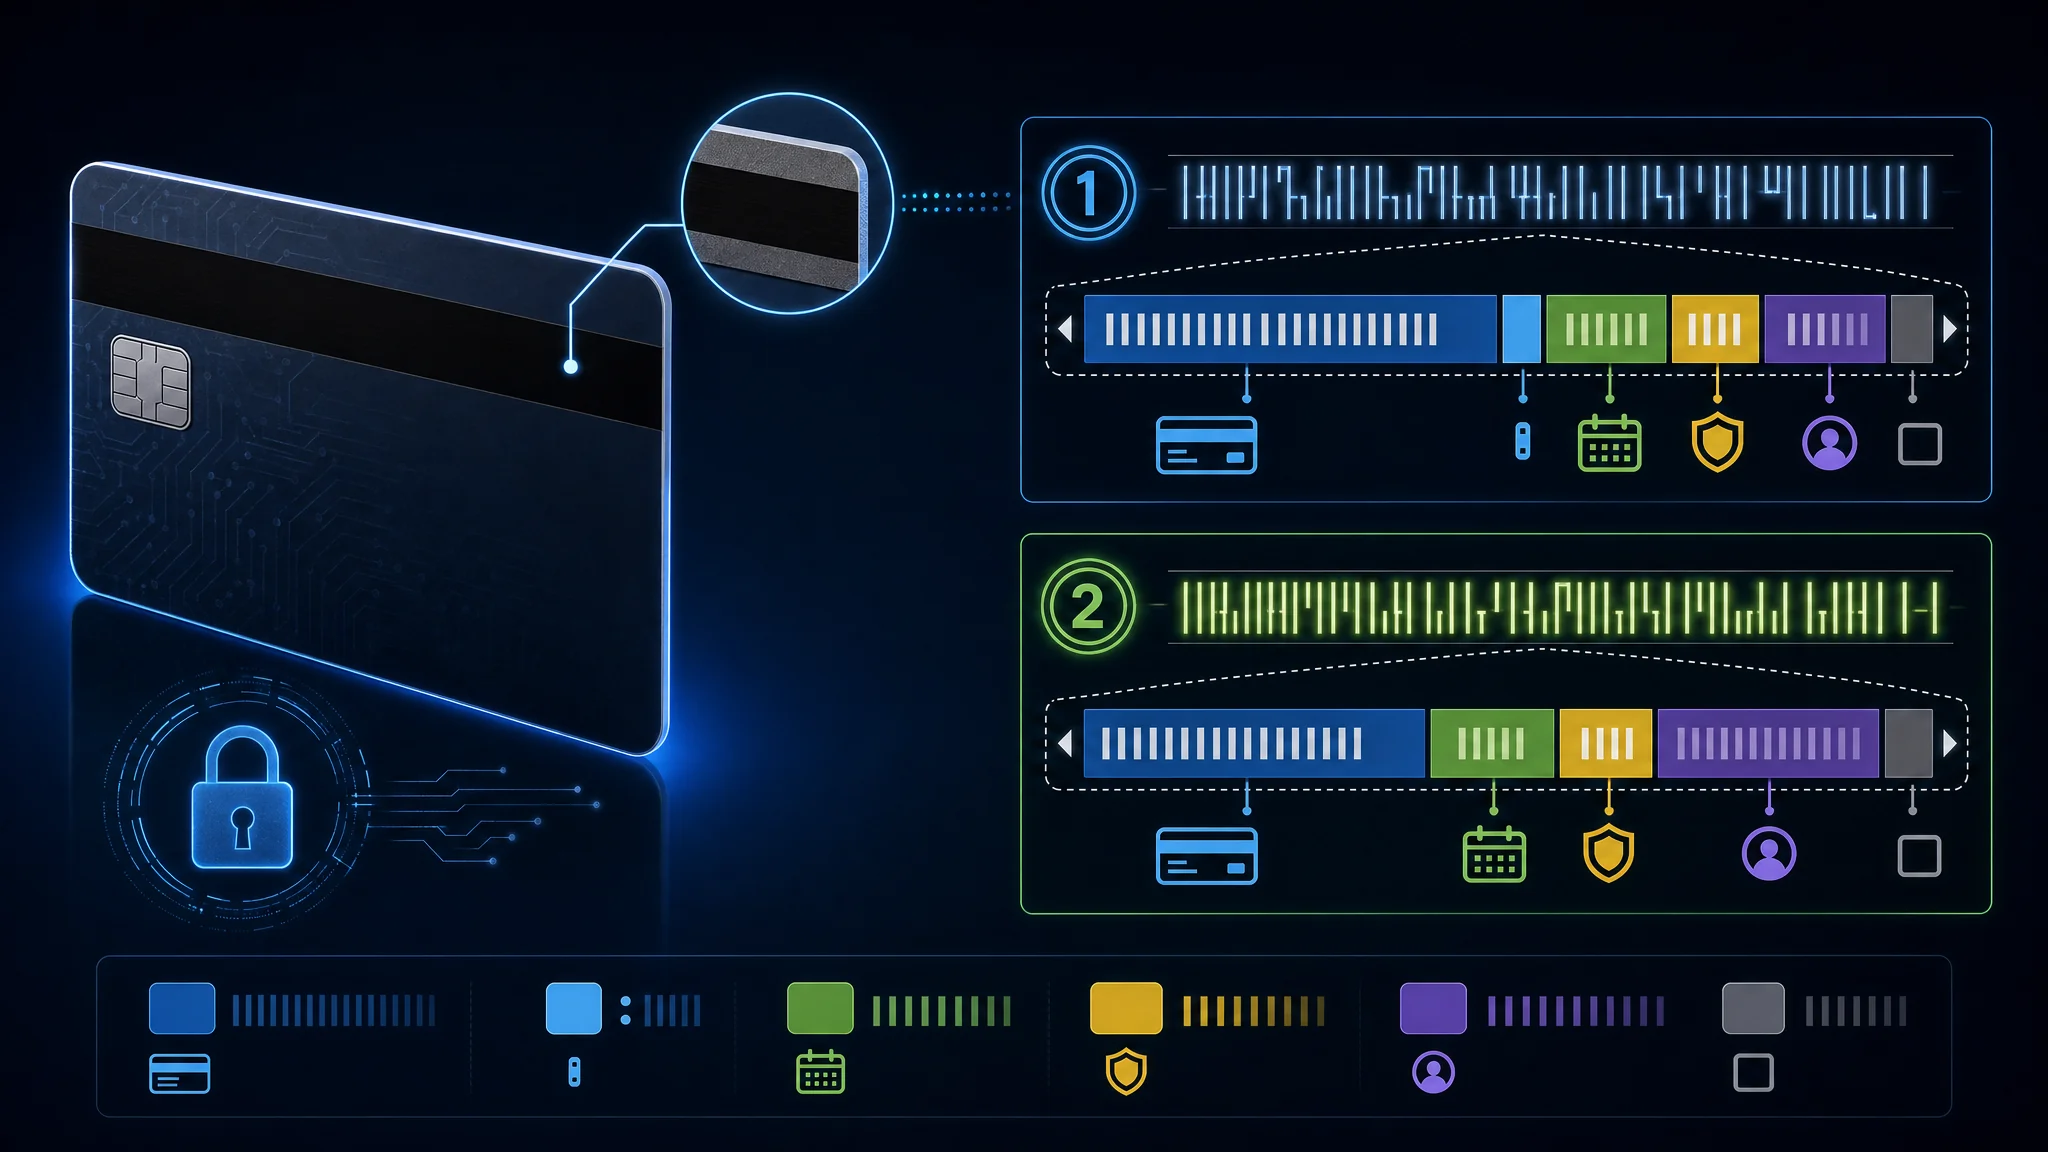
なぜ磁気ストライプが弱点なのか
ストライプはアカウントデータを平文で保存し、対応するリーダーなら誰でも読み取れます。
磁気ストライプは最大3つのトラックを持ちます。トラック1はPAN、カード所有者名、有効期限、3桁のサービスコードを含み、唯一アルファベットテキストを含みます。トラック2はPAN、有効期限、サービスコードをより密な数字エンコードで持ち、ほぼすべてのPOS端末が読み取るのはトラック2です。 トラック3は主要ネットワークではほぼ使われず、多くの場合カードに存在しません。
サービスコードはカードの許可された使用を示すため理解が重要です。1桁目はインターチェンジルール、2桁目は認証処理、3桁目はサービス範囲を示します。コード201のカードは国際インターチェンジを許可し、特別な認証経路を必要とせず、サービス制限もありません。
このストライプが長く使われた理由は歴史にあります。1969年、IBMの技術者フォレスト・パリーがプラスチックカードに磁気テープを貼ろうとしましたが、損傷せずに接着できませんでした。彼の妻がアイロンを使うことを提案し、熱でテープがカードに接着されました。この即席の方法が半世紀以上の標準となりました。
2つの動きが終焉を迎えています:
| マイルストーン | 状況 |
|---|---|
| Mastercardがストライプの廃止を発表 | 2033年までにMastercardのクレジット・デビットカードにストライプはなくなる |
| ヨーロッパ | 2024年からMastercardカードのストライプが消え始めている |
| アメリカ合衆国 | 2027年から銀行が発行を停止予定 |
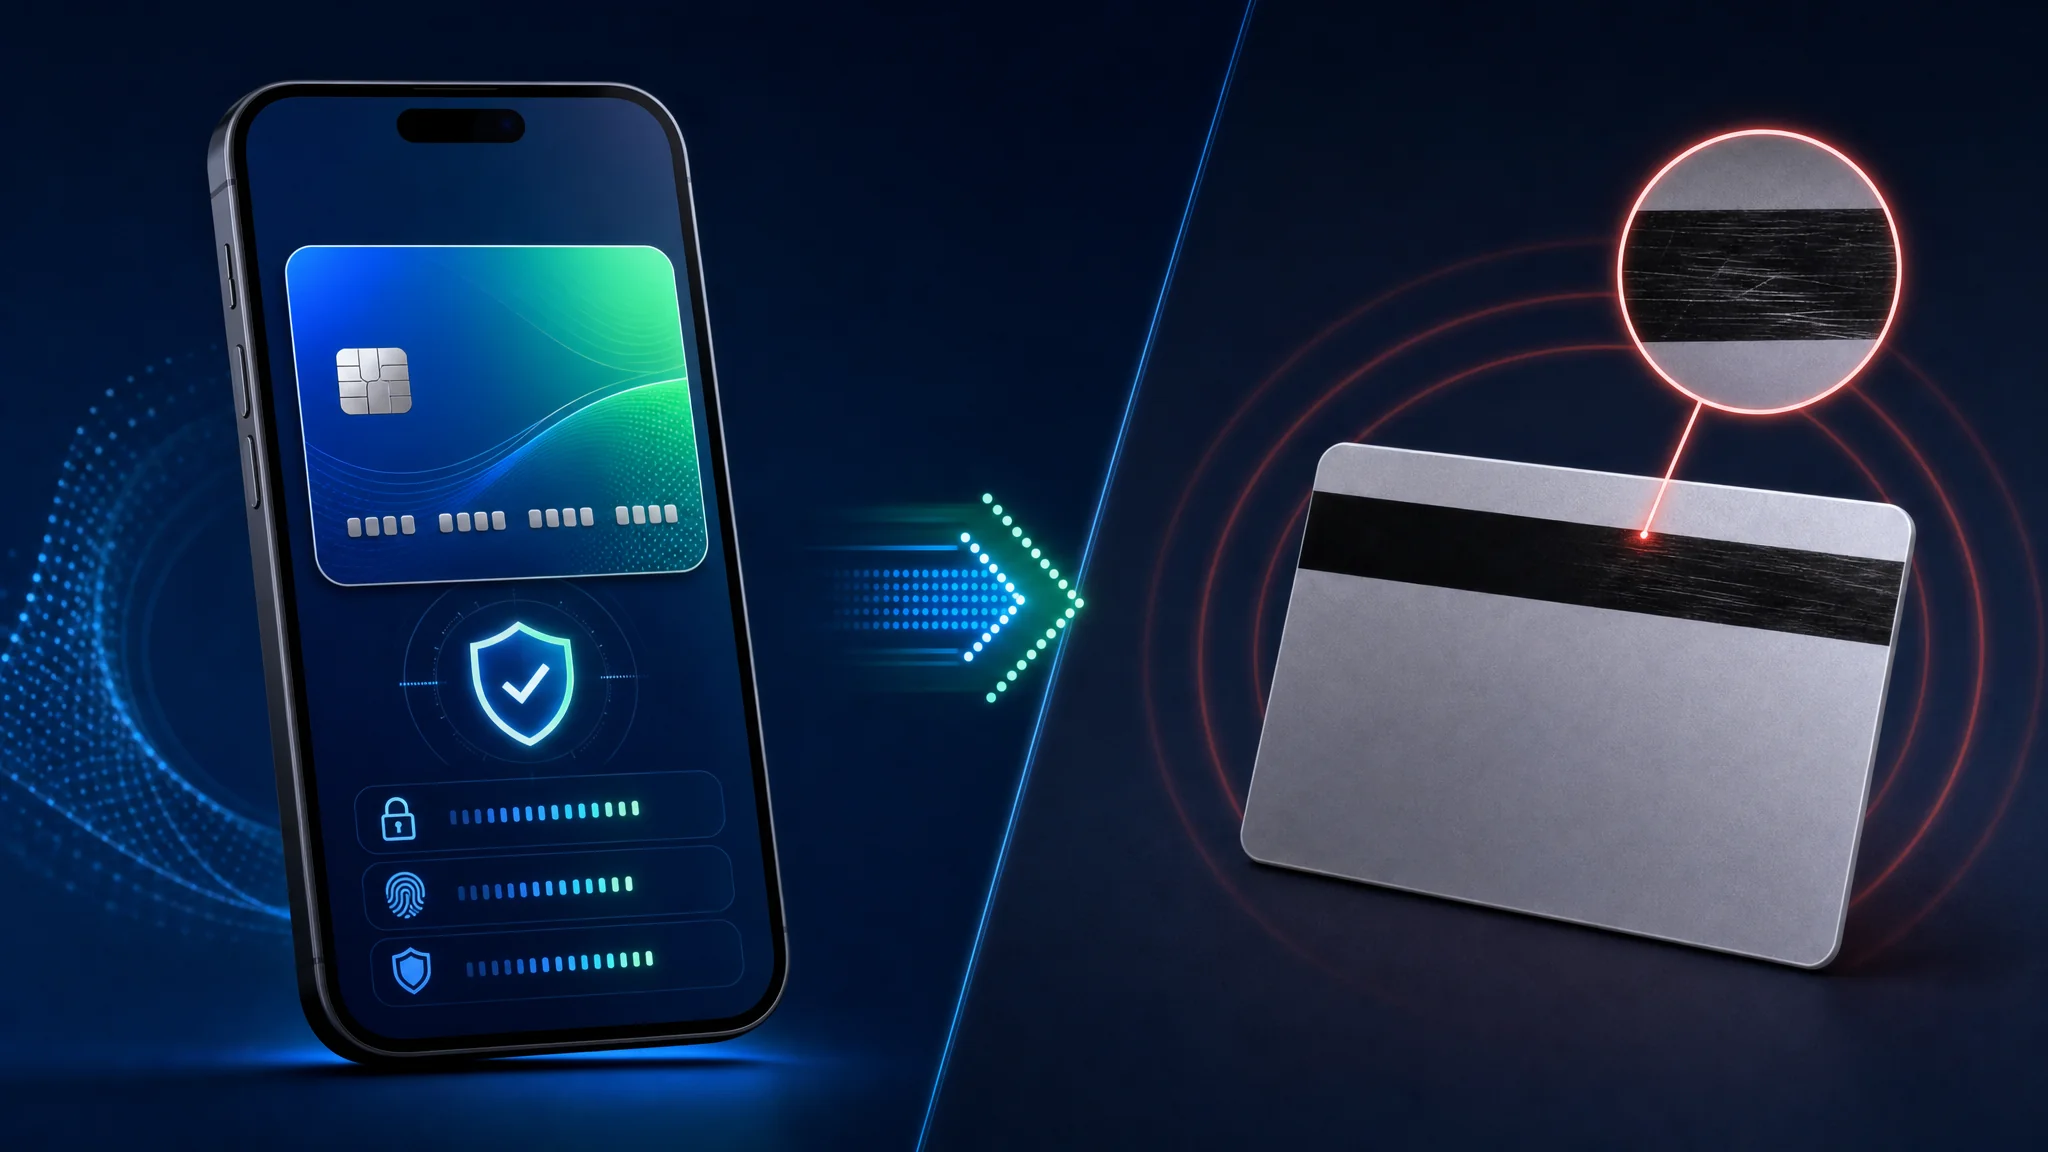
ストライプはチップと非接触決済に置き換えられました。なぜならストライプのコピーはリーダーを持つだけで誰でもできるからです。私たちの* 磁気ストライプツール *は、動作するトラックを再構築するのに必要なデータがいかに少ないかを示しています。
トラックデータの読み方
磁気ストライプの文字列はフィールドの連続であり、第二のカード番号ではありません。 リーダーは開始セントネルを見つけ、フィールドを分離し、有効期限とサービスコードを読み、終了セントネルとLRCをチェックします。
| トラック | 開始 | 主なフィールド | 終了 | 文字セット |
|---|---|---|---|---|
| トラック 1 | % | フォーマットコード、PAN、名前、有効期限、サービスコード、任意データ | ? と LRC | 6ビット ALPHA、文字を含む |
| トラック 2 | ; | PAN、有効期限、サービスコード、任意データ | ? と LRC | 4ビット BCD、数字と小さな句読点セットを含む |
オプションのセンチネルは物理的なレコードの境界を識別します。デコーダはフィールドを表示する際にこれらを省略することが多いですが、物理的なエンコーダはリーダーが期待する完全なレコード形式を必要とします。
トラック 1 の例
これは合成例です。ツールの標準テストPANと偽の名前、有効期限、サービスコード、任意データを使用しています。Privacy.comのカードではなく、有効な支払いデータではありません。
%B4111111111111111^TEST/USER^2912501000000000?
左から右へ読みます:
| セグメント | 値 | 意味 |
|---|---|---|
| 開始センチネル | % | トラック 1 レコードの開始 |
| フォーマットコード | B | 金融カードフォーマット B |
| PAN | 4111111111111111 | 合成プライマリアカウント番号 |
| フィールド区切り | ^ | PANの終了と名前の開始 |
| 名前 | TEST/USER | 姓、区切り、名 |
| フィールド区切り | ^ | 名前の終了と取引フィールドの開始 |
| 有効期限 | 2912 | YYMM形式の2029年12月 |
| サービスコード | 501 | 国内交換、通常処理、制限なし |
| 任意データ | 0000000 | この例の発行者定義の埋め込みデータ |
| 終了センチネル | ? | LRCの前にトラック 1 データが終了 |
実際のエンコードされたレコードは、リーダーが期待する場合、終了センチネルの後にLRC文字も含みます。可視テキスト形式は構造を学習するのに便利です。ビットレベルの表現は各文字に奇数パリティも含みます。
トラック 2 の例
トラック 2 は名前とフォーマットコードを省略します。同じ合成値は次のようになります:
;4111111111111111=291250100000000?
| セグメント | 値 | 意味 |
|---|---|---|
| 開始センチネル | ; | トラック 2 レコードの開始 |
| PAN | 4111111111111111 | 合成プライマリアカウント番号 |
| 区切り | = | PANの終了と取引フィールドの開始 |
| 有効期限 | 2912 | YYMM形式の2029年12月 |
| サービスコード | 501 | トラック 1 と同じ合成サービスコード |
| 任意データ | 0000000 | この例の発行者定義の埋め込みデータ |
| 終了センチネル | ? | LRCの前にトラック 2 データが終了 |
トラック 2 はカード名義人の名前がないため短くなっています。 多くの端末は通常のスワイプ取引でトラック 2 を読み取り、リーダーが要求した場合にトラック 1 が名前フィールドを提供します。
サービスコードの数字
3桁のサービスコードは端末と認証の動作を示します。 CVVは含まれておらず、発行者の許可なしに実カードでこれらを変更すると不正または誤解を招く支払い資格情報になります。
| 桁 | 値 | 説明 |
|---|---|---|
| 1桁目 | 0, 1, 2, 5, 6, 7, 9 | 交換ルールとチップの優先度 |
| 2桁目 | 0, 1, 2, 4 | 認証経路 |
| 3桁目 | 0 から 7 | PIN、現金、商品・サービスの制限 |
1桁目 は交換とチップの優先度を示します:
| 値 | 意味 |
|---|---|
0 | 国内利用 |
1 | 国際交換可 |
2 | 国際交換、可能な場合はIC(チップ)使用 |
5 | 国内交換のみ(両国間合意がある場合を除く) |
6 | 国内交換のみ(両国間合意がある場合を除く)、可能な場合はIC使用 |
7 | 両国間合意がある場合を除き交換不可(クローズドループ) |
9 | テスト |
2桁目 は認証処理を示します:
| 値 | 意味 |
|---|---|
0 | 通常の認証 |
1 | 通常の認証 |
2 | オンライン手段で発行者に連絡 |
4 | 両国間合意がある場合を除きオンライン手段で発行者に連絡 |
3桁目 はサービス制限を示します:
| 値 | 意味 |
|---|---|
0 | 制限なし、PIN必須 |
1 | 制限なし |
2 | 商品・サービスのみ(現金不可) |
3 | ATMのみ、PIN必須 |
4 | 現金のみ |
5 | 商品・サービスのみ(現金不可)、PIN必須 |
6 | 制限なし、可能な場合はPIN使用 |
7 | 商品・サービスのみ(現金不可)、可能な場合はPIN使用 |
例えば、201 は国際交換で可能な場合はチップ使用、通常の認証処理、サービス制限なしを意味します。デコーダは各桁を個別に表示するので表を暗記する必要はありません。
LRC とパリティ
LRCはチェック文字であり、別のフィールドを作るものではありません。 エンコーダは開始センチネルから終了センチネルまでの各文字のデータ値をXORします。結果をトラックの印刷可能文字範囲に変換し、エンコードされた奇数パリティビットを別途報告します。
トラック 1 は6ビットALPHA文字セットを使用します。そのデータ値はASCIIコードから0x20を引いたものです。トラック 2 は4ビットBCD文字セットを使用します。そのデータ値はASCIIコードの下位ニブルです。トラック 1 のマッピングをトラック 2 に適用すると誤ったLRCになります。
デコーダの 計算されたLRCを含める オプションは印刷可能なLRC文字を出力に追加します。その内訳は奇数パリティのLRCビットパターンも表示します。これはリーダーがレコードを検査する方法を学ぶために使い、発行者の制御を回避するために使わないでください。
テスト用合成カードの作成
デコーダを使ってテスト文字列を書き、実際の支払いカードには使わないでください。 このツールはフィールドを受け取り、トラック 1 とトラック 2 を再構築し、オプションのセンチネルを追加し、LRCを計算します。ブラウザ上でローカルに動作します。
- 磁気ストライプデコーダーおよびエンコーダー を開きます。
- テストカードを読み込む を選択します。これにより、ツールに合成PAN
4111111111111111、名前TEST/USER、有効期限2912、サービスコード201、およびテスト用裁量データが入力されます。 - 開始および終了セントネルを含める を有効にして物理的なレコード境界を表示します。
- 計算されたLRCを含める を有効にして計算されたチェック文字を追加します。
- 裁量データをPVKI、PVV、CVVに分割する のみを有効にして、9桁の合成フィールドの表示方法を確認します。これらのラベルは発行者の慣例であり、Track 1やTrack 2の普遍的なレイアウトではありません。
- 名前、有効期限、サービスコード、または合成裁量データを変更します。入力するたびに出力が更新されます。
- デコードされたフィールドと生成された文字列を比較します。終了したらフィールドをクリアしてください。
合成Track 1の演習には、以下を使用してください。
PAN: 4111111111111111
Surname: TEST
First name: USER
Expiry: 12/29
Service code: 201
Discretionary data: 000000000
合成Track 2の演習には、同じPAN、有効期限、サービスコード、および数値の裁量フィールドを使用します。生成されるTrack 2文字列には名前が含まれません。Track 2には名前フィールドがないためです。
実際のPrivacy.comのPAN、有効期限、CVV、または裁量値を、書き込み可能なカードにコピーしないでください。 Privacy.comはウェブサイトやアプリを通じて作成される仮想カード番号として製品を説明しています。公式ページではサービスを磁気ストライプ書き込みシステムとして提示しておらず、仮想カード番号は発行者が認可した物理的なストライプレコードの証明ではありません。実際の認証情報を含む書き込み可能なテストカードは支払い手段の複製を作成し、発行者の規約や支払いルールに違反します。
安全な境界は簡単です。ツールの組み込み合成サンプルを使用し、ダミー値のラボカードを使い、対面支払いが必要な場合は発行者承認の物理カードを使用してください。Privacy.comの仮想カードを物理的なスワイプカードに変換しようとしないでください。
仮想カードが変えるもの
仮想カードは、元のカード番号の前に立つ第二の番号です。
仮想カードで支払うと、加盟店は仮想カードに属する番号、有効期限、CVVを受け取ります。実際のPANは加盟店に届きません。実際の違いは、情報漏洩後に現れます。
| シナリオ | 実際のカードの場合 | 加盟店ロックされた仮想カードの場合 |
|---|---|---|
| 加盟店データベースが漏洩した場合 | どこでも有効な番号 | 他の加盟店では失敗する番号 |
| 解約したサブスクリプション | 異議申し立てまで請求が続く | カードを閉じて請求が失敗する |
| 静かに試用期間が有料に変わる場合 | 明細に不要な請求 | 制限または閉鎖で停止 |
| カード情報がフォーラムで売られた場合 | カード非対面詐欺に使用可能 | 1つの加盟店でのみ使用可能、または使用不可 |
変わらないことも重要です。 あなたの銀行は依然として取引を確認し、カードネットワークは処理し、発行者は本人確認を保持します。マネーロンダリング防止規則により確認が必要だからです。仮想カードは加盟店側の露出を減らします。匿名で使う方法ではありません。
この区別は多くの人を混乱させます。もし脅威モデルに発行者やネットワークが含まれるなら、仮想カードは何も変えません。
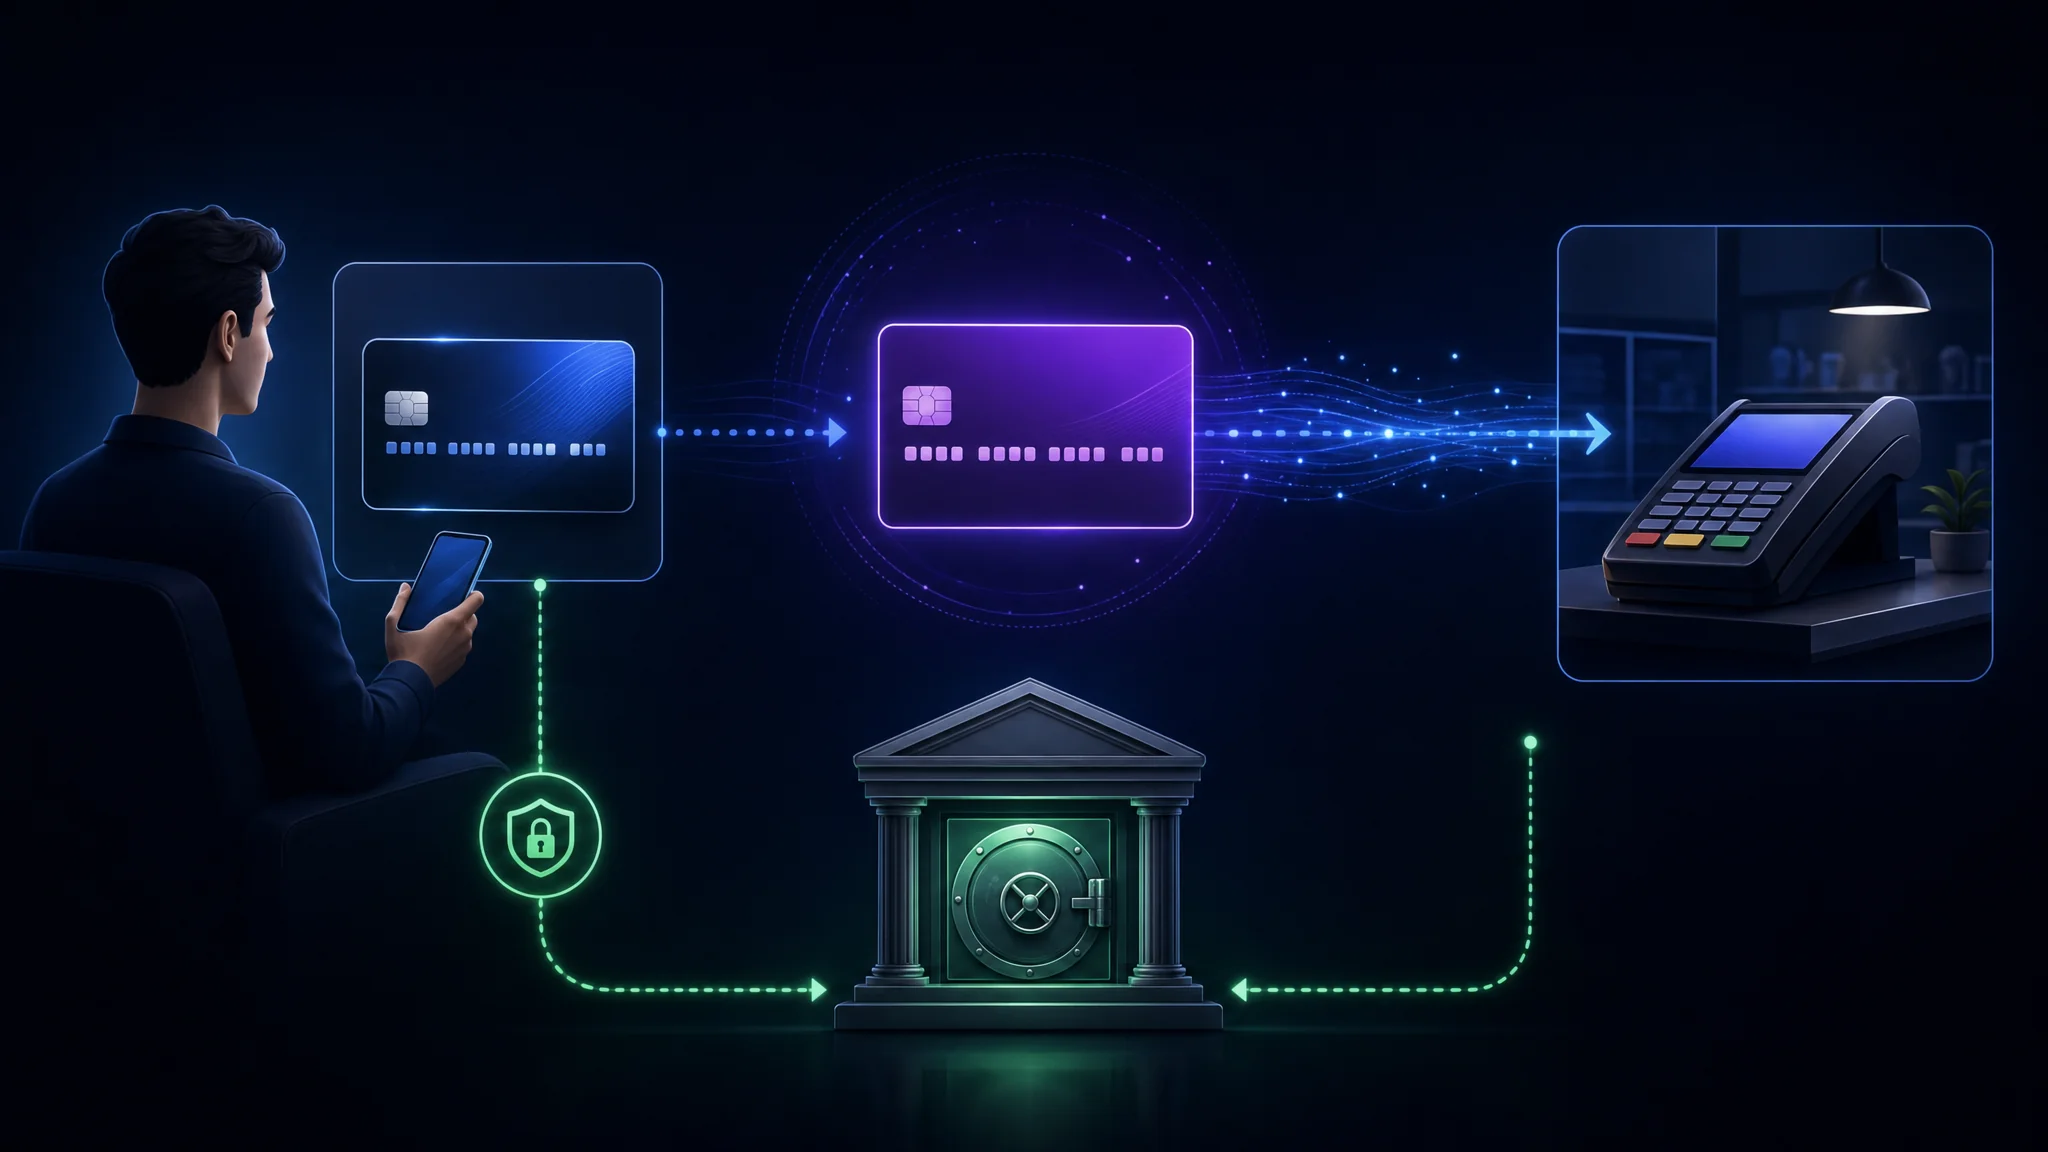
3種類のカード形状のもの
用語は一貫して使われておらず、どれを加盟店に渡すか選ぶ際に違いが重要です。
| 種類 | カード番号 | 物理的なバージョン | 典型的な用途 |
|---|---|---|---|
| デジタルカード | 物理カードと同じ | あり | 既存カードをモバイルウォレットに追加 |
| 仮想カード | 物理カードとは異なる | なし | オンライン購入、サブスクリプション、一時的な加盟店 |
| デジタルファーストカード | 異なり、物理カードがオプションで連携 | オプション | 物理カードに印刷情報がないフィンテックアカウント |
モバイルウォレットは全く別の第四の仕組みを使います。 カードをウォレットに追加すると、ウォレットはPANではなくデバイス固有のトークンを保存し、加盟店はそのトークンを受け取ります。これをトークン化と呼び、仮想カードがなくても携帯電話で支払う方がプラスチックカードを渡すより安全な理由です。
ネットワークトークン化と仮想カードは同じ問題の重なる部分を解決します。トークン化は送信中と保存時の番号を保護し、仮想カードは加盟店が保持する情報からあなたを守ります。
Privacy.comのカードタイプ
Privacy.comは4つのカード動作を提供し、それらは互換性がありません。
| カードタイプ | 動作 | 最適用途 |
|---|---|---|
| シングルユース | 1回の取引後に自動的に閉鎖 | 一度限りの購入や不慣れな加盟店 |
| 加盟店ロック | 最初に使用した加盟店にロックされ、他では失敗 | 日常のオンラインショッピング |
| カテゴリーロック | 支出カテゴリに制限 | 支出の特定クラスを管理 |
| どこでも使える | 同じ保護モデルの物理カード | 対面購入 |
加盟店ロックが最も価値のある仕組みです。 ロックされたカードは最初に使った加盟店以外では失敗し、加盟店の漏洩があっても他では無効な番号になります。
シングルユースは適用範囲でより強力な選択肢です。 1回の請求後にカードが閉じるため再利用できず、後で閉じるのを忘れる必要がありません。
知っておくべき運用上の2つの詳細:
- 共有カードは最初に使われた加盟店にロックされます。 そのため家族や従業員と共有しても加盟店制限は残ります。
- カードは閉鎖ではなく一時停止されます。 一時停止は元に戻せるため、サブスクリプションを一時的に止めたい場合に便利です。
支出制限とコントロール
すべてのカードには支出制限があり、加盟店ロックとは別の制御です。
| コントロール | 防止するもの |
|---|---|
| 1回の取引限度額 | 許可したより大きな単一請求 |
| 月間限度額 | 請求期間中の累積請求 |
| 一時停止 | すべての請求を一時的に停止 |
| 閉鎖 | 将来のすべての請求を永久に停止 |
サブスクリプションに紐づくカードには、1回の取引限度額と月間限度額の両方を設定してください。 加盟店が価格をこっそり上げても残高ではなく限度額に達し、失敗した請求で気づけます。
私たちの* 個人金融セキュリティ *モジュールは、これをクレジット凍結やカードトークン化と並び、単一の侵害された加盟店がアクセスできる範囲を制限する3つのコントロールとして位置づけています。
プランとそれぞれが解放するもの
Privacy.comは無料プランと3つの有料プランを提供しています。価格や機能の境界は変わるため、申し込む前に最新の条件を確認してください。
| プラン | 価格 | 主な追加機能 |
|---|---|---|
| パーソナル(無料) | $0 | バーチャルカード、加盟店ロック、利用限度額、国内取引手数料無料 |
| プラス | $5/月 | カテゴリーカード、支出管理のためのカードメモ |
| プロ | $10/月 | 対象購入でのキャッシュバック、Everywhere物理カード |
| プレミアム | $25/月 | プロの全機能に加え、月間カード作成上限が60枚に増加 |
無料プランは基本的なセキュリティ効果をカバーしています。 加盟店ロック、使い捨てカード、利用限度額がリスク軽減の仕組みであり、これらは無料で利用可能です。有料プランは追加の保護ではなく、整理や利便性を提供します。
外国取引手数料はプランによって異なります。 無料プランは外国取引に3%(最低$0.50)を課しますが、有料プランは課しません。
Privacy.comができないこと
制限を明確にすることは機能一覧よりも有用です。
| 制限 | 詳細 |
|---|---|
| 匿名化はできません | 登録時に本人確認があり、発行者が情報を保持します |
| 取引は銀行に隠れません | 銀行は資金移動を、ネットワークは請求を確認します |
| 信用構築はできません | クレジットアカウントではなく、信用調査も行われません |
| 米国限定です | 米国市民権または合法的居住権と米国の銀行口座が必要です |
| 本人確認が必須です | マネーロンダリング防止規則に基づくKYCチェックが必須です |
| すべての加盟店に対応していません | 一部の加盟店はプリペイドやバーチャルカードの番号帯を拒否します |
加盟店による拒否は実際に重要な問題です。 一部のサブスクリプションサービスや航空会社はバーチャルやプリペイドカードの番号帯を拒否し、設定で解決できません。そうした場合に備え、実カードを用意しておきましょう。
正直なまとめ:バーチャルカードは加盟店側のリスクを抑えるための管理手段であり、匿名化ツールではありません。匿名が必要なら別の問題で別のツールが必要です。
カード発行者とその重要性
バーチャルカードも実際の銀行が発行し、実際のスキームライセンスの下にあります。
| 詳細 | 内容 |
|---|---|
| 発行銀行 | Patriot Bank, N.A., FDIC加盟 |
| スキームライセンス | MastercardとVisa |
| 利用可能場所 | MastercardとVisaが使える場所すべて |
| 資金供給元 | 連携した米国の当座預金口座からの振替 |
これが保護が本物である理由です。 このカードは他のMastercardやVisa製品と同じスキーム保護を持ち、チャージバック権利や不正請求の争議手続きが通常通り適用されます。ギフトカードやクローズドループのストアクレジットではありません。
独立して検証可能なため、以下の2つの認証は特に重要です。
- PCI-DSS準拠:カード会員データの取り扱いに関する決済カード業界標準
- SOC 2 タイプII:ある期間にわたるセキュリティ管理の監査報告であり、一時点の主張ではない
ビジネスモデルについて: 会社は加盟店からのインターチェンジ収入を得ており、顧客データを広告主や第三者に販売しないと述べています。これは他のカード発行者と同じ収益モデルであり、特別視せず理解すべきです。
実用的な理由として発行銀行を確認してください。誰でもカードプログラムを名乗れますが、カードに記載された発行者名が書類の銀行名と一致するかを確認することが重要です。
PANプレフィックスからスキームと銀行を** Magnetic Stripe Decoder **で調べてください。主要スキーム範囲を報告し、ルーンチェックディジットの検証も行います。
バーチャルカードの効果的な使い方
設定しなければ制御は役に立ちません。 利益の大部分は6つの習慣にあります。
- 理由がなければすべてのカードを加盟店にロックする。 ロックが漏洩した番号を無効にします。
- 不慣れな取引には使い捨てカードを使う。 トライアルや小規模サイトの一回限り購入など。
- サブスクリプションカードには両方の利用限度額を設定する。 価格上昇時に決済失敗させるため。
- カード名は加盟店名にする。 取引履歴が読みやすく、不審な請求が目立ちます。
- サービス再開予定なら一時停止、再開予定なしなら解約する。
- バーチャルカード番号帯を拒否する加盟店用に実カードを1枚用意する。 ブロックされた決済が緊急事態にならないように。
よくある誤り:バーチャルカードを明細確認の代わりに扱うこと。 加盟店ロックは一種の被害防止策ですが、銀行口座の不正利用や不正送金、実カードの不正請求は検知しません。
重要なポイントまとめ
- バーチャルカードは加盟店が保管する番号を変えます。 本物のPANは加盟店に届きません。これが仕組みの全てです。
- 取引はプライベートになりません。 銀行、ネットワーク、発行者は取引を確認し、本人確認も必須です。
- 加盟店ロックが最も価値の高い機能です。 漏洩した番号は他で使えなくなります。
- 無料プランにセキュリティ制御が含まれます。 有料プランは保護ではなく整理や利便性を追加します。
- 磁気ストライプはカードデータを平文で保存し、2033年までに廃止予定で、米国銀行は2027年に発行停止します。
- CVVは磁気ストライプに含まれません。 そのためスキマーがトラックをコピーしても、多くのオンライン加盟店が要求する情報が不足します。
- 一部の加盟店はバーチャルカード番号帯を拒否します。 実カードを予備として用意してください。
- カードプログラムの主張を鵜呑みにせず、発行銀行を確認し、PANプレフィックスを自分でチェックしましょう。
次のステップ
- ご自身のカードのトラックデータを検査し、磁気ストライプに何が記録されているかを正確に確認する: 磁気ストライプデコーダーおよびエンコーダー
- まだであればクレジットを凍結すること。新規アカウント詐欺に対するより強力な対策です: 個人金融セキュリティ
- 優先順位付けの規律を適用し、ご自身の状況に応じてどの程度の対策が必要か判断する: 優先された個人セキュリティチェックリスト
- 加入前にPrivacy.comのプランと現在の利用規約を確認する: Privacy.com
- 自分の情報が既に漏洩していないか確認し、影響がないと決めつけない: Have I Been Pwned
- 組織向けの対応として支払いセキュリティチェックリストを読む: インシデント対応チェックリスト
参考文献
- Privacy.com - バーチャルカードとは何か、加盟店ロック、利用限度額について
- デジタルカード - Wikipedia、デジタルカードとバーチャルカードの違い、磁気ストライプトラック、サービスコード、パリティ、LRCについて
- ISO/IEC 7813:2006 - 識別カード、金融取引カード、トラック1および2のデータ構造
- ISO/IEC 7813 - トラックフィールドの詳細レイアウト、センチネルおよびサービスコードを含む
- PCIセキュリティ基準委員会 - カード会員データ環境の要件
- 消費者金融保護局 - クレジットレポートとスコア
- ANSI/ISO ALPHAデータエンコーディング、トラック1の文字セットとパリティ表
- 磁気カードのISO文字、トラック1とトラック2のセットの比較
- 磁気カードデータの読み取り、実際のカードスキャンによる実践的な解説
Related Posts